


نایب رییس کمیسیون عمران مجلس در گفت و گو با "زمان" مطرح کرد:
چرا قیمت مسکن از کنترل خارج شد؟
24 شهریور 1405نایب رییس کمیسیون عمران با اشاره به وام مسکن ۸۵۰ میلیون تومانی،می گوید: خانوارها از کجا باید مابهالتفاوت ساخت مسکن را بیاورند؟ کُندی در واگذاری زمین، بحران را عمیقتر کرده است،باید ببینیم اختصاص زمین به تنهایی کافی است یا صندوق ملی مسکن هم باید وارد میدان شود.
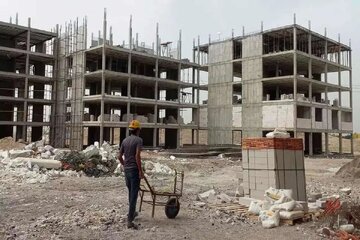
به گزارش خبرنگار سرویس اجتماعی زمان، بحران مسکن در کشور به نقطهای رسیده که قیمتها از توان خرید خانوارها فراتر رفته است،دولت و بانک مرکزی با تأخیر در واکنش، عملاً اثربخشی سیاستهای خود را کاهش دادهاند، طی ماههای اخیر، تورم مسکن به مرز ۷۰ درصد و حتی بالاتر رسیده است. کارشناسان معتقدند؛ اگر دولت و بانک مرکزی ده ماه زودتر وارد عمل میشدند، میتوانستند از این جهش قیمتها پیشگیری کنند، اما متأسفانه واکنشها همیشه با تأخیر همراه بوده است.
قیمت مسکن و سقف تسهیلات
در همین زمینه صوفی نایب رئیس کمیسیون اقتصادی با اشاره به سقف تسهیلات جدید بر اساس آخرین مصوبات شورای عالی مسکن،می گوید: سقف تسهیلات مسکن برای پروژههایی با درصد بالای پیشرفت فیزیکی به۸۵۰ میلیون تومان برای هر متقاضی افزایش یافته است.
اما سؤال اصلی اینجاست که مردم برای ادامه ساخت الباقی را از کجا بیاورند؟
به گفته وی با وجود این تسهیلات، وقتی قیمت واقعی وام مسکن به ۸۵۰ میلیون تومان رسیده، خانوارها چگونه باید مابهالتفاوت را تأمین کنند؟ این شکاف بین قیمت بازار و سقف وام، یکی از دلایل اصلی ناکامی سیاستهای مسکن در سالهای اخیر بوده است.
دو راهحل کلیدی؛ ماده ۵۰ یا صندوق ملی مسکن؟
این نماینده مجلس با اشاره به ماده ۵۰ و واگذاری زمین به مردم،تأکید می کند:ماده ۵۰ برنامه هفتم پیشرفت توسعه، دولت را مکلف به واگذاری زمین به متقاضیان مسکن میکند و نمایندگان مجلس تأکید دارند که کُندی دولت در اجرای این ماده، یکی از عوامل اصلی افزایش قیمت زمین و مسکن بوده است.
مزایای واگذاری زمین
صوفی با تأکید بر ایجاد امید به زندگی در میان مردم،می گوید:امکان ساخت تدریجی با شروع دو طبقه و تکمیل در آینده و کاهش فشار مالی با تقسیم هزینه ساخت در زمان،حل مشکل زمین بدون نیاز به بودجه سنگین دولتی منجر به ایجاد انگیزه در میان مردم می شود.
صندوق ملی مسکن، تسهیلات برای قشر ضعیف
وی با بیان اینکه صندوق ملی مسکن با هدف کمک به اقشار کمدرآمد طراحی شده،ادامه می دهد: اخیراً رویکرد این صندوق تغییر کرده تا تسهیلات را مستقیماً به متقاضیان پرداخت کند، نه به مجریان پروژه.
اما تجربه چه میگوید؟
نایبرئیس کمیسیون عمران خاطرنشان میکند:صندوق مسکن به تنهایی جواب نمیدهد، چرا که
وامها کفاف خرید یا ساخت کامل را نخواهند داد،بسیاری از پروژهها نیمهتمام میمانند و مردم توان بازپرداخت اقساط سنگین را ندارند
راهحل جامع، ماده ۵۰ و صندوق ملی مسکن
صوفی در پایان تاکید می کند:پاسخ به بحران مسکن، نه تنها در انتخاب بین ماده ۵۰ و صندوق ملی مسکن، بلکه در اجرای همزمان هر دو است،ماده ۵۰ برای حل مشکل زمین و ایجاد ظرفیت ساخت توسط خود مردم و صندوق ملی مسکن برای ارائه تسهیلات قرضالحسنه به دهکهای پایین (۱ تا ۴) که حتی با زمین رایگان هم توان ساخت ندارند.
دولت باید نسخه اجرایی بدهد
اما در مجموع به نظر میرسد؛وزارت راه و شهرسازی، دولت و بانکها باید هرچه سریعتر یک بسته اجرایی منسجم ارائه دهند که شامل مواردی از جمله تسریع در واگذاری زمین بر اساس ماده ۵۰ به گروههای تعاونی و متقاضیان انفرادی،افزایش سقف تسهیلات قرضالحسنه برای دهکهای کمدرآمد ونظارت بر پیشرفت فیزیکی پروژهها،پرداخت تسهیلات مستقیم به متقاضیان وایجاد مشوقهای مالیاتی برای سازندگان کوچک و متوسط باشد.
تا زمانی که دولت و بانک مرکزی دیرتر از مردم واکنش نشان دهند، بحران مسکن عمیقتر خواهد شد،تجربه ثابت کرده که راهحلهای جزیرهای و تکبُعدی جواب نمیدهند و تنها یک نسخه جامع و اجرایی میتواند ۵ میلیون خانوار نیازمند مسکن را صاحب خانه کند.
محبوبه بیدکی
خبرهای مرتبط
- قدرت نظامی، دیپلماسی مقتدر و مردم سه ضلع ایران قوی — 21 شهریور 1405
- ثبات بازار مسکن در گرو گرهگشایی از زمین — 15 شهریور 1405
- از جبهههای جنگ تا امنیت غذایی؛ نماینده تبریز پای کار تراکتورسازی و کشاورزان — 14 شهریور 1405
- خروج از بنبست تورمی با اوراق ارزی — 14 شهریور 1405
- ایران مقتدر، واقعیتِی نوظهور در خاورمیانه — 14 شهریور 1405
- آغاز ساخت ۹۴ هزار واحد مسکن کارگری — 9 شهریور 1405
- جنگ معیشتی، مجلس در صف اول مقابله با توطئه — 9 شهریور 1405